Мифы и заблуждения о жизни на пенсии

Выход на пенсию – это переход от одного образа жизни к другому. Опыт пенсионеров «со стажем» показывает, что существует множество мифов и заблуждений о выходе на пенсию. И часто эти мифы подаются как факты.

Сколько стоит достойное образование

Каждый из нас хочет, чтобы его ребенок был лучшим во всем, чтобы он жил в мире больших возможностей и высоких доходов, был окружен увлеченными и целеустремленными людьми.

Фиксированный доход в условиях растущих процентных ставок

С перемещением 10-летних TIPS на положительную территорию инвесторы стали ожидать ужесточение политики ФРС или, по крайней мере, сворачивание ее скорее, чем многие предполагали.

Что такого может финансовый консультант, чего я не смогу сделать сам

Все что от Вас требуется – это потратить больше времени, и успех, связанный с инвестициями, несомненно придет к Вам. Вы все еще сомневаетесь?

Когда следует идти на риск, а когда стоит «притормозить»

Мы хотим показать вам, как мы рассматриваем такое важное соотношение, как риск/доходность. Также немного затронем тему о важности выбора времени для рыночных операций.

Брошюра «ETF. Руководство»

Для того, чтобы любой начинающий инвестор мог ориентироваться во всем многообразии индексных фондов, мы подготовили брошюру «ETF. Руководство пользователя».

Ежемесячные обзоры рынков

Из наших ежемесячных обзоров Вы узнаете какие настроения довлеют на рынке, на что следует обратить внимание и, самое главное, как извлечь из этого прибыль.

Используйте секторные фонды для диверсификации портфеля

Лучший способ диверсификации может быть достигнут через понимание того, что сейчас действует глобальный рынок акций, и нужно рассматривать различные отрасли, а не страны, на этом глобальном рынке.

9 вопросов, которые должен задать себе инвестор ETF

Перед любым инвестором ETF, будь он начинающим или уже опытным финансистом, возникает ряд вопросов, ответы на которые сложно найти даже опытному инвестору.

Показаны сообщения с ярлыком инвестиционные идеи. Показать все сообщения

среда, 21 мая 2014 г.

Торговая идея на акции крупных компаний Европы и США

Существует способ торговли опционами на оффшорных счетах, которые не допускают торговлю внебиржевыми деривативами, такими как опционы и фьючерсы. Просто используйте структурированные продукты! 

Ниже приведен список акций, доступных через 2-летнюю ноту с автоколлом, которая является эквивалентом опциона пут на эти акции. С 70 %-м европейским барьером, вы можете увидеть ежегодную доходность по каждой акции. 

Если вы хотите узнать больше о том, как сформировать для себя ​​надежный и эффективный инвестиционный портфель, сообщите нам об этом.


Продукт: Phoenix Autocall Memory
Рейтинг эммитента: A
Срок: 2 года
Валюта: евро (европейские акции) или доллары США (американские акции)
Базовые активы: представлены в таблице ниже
Уровень автоколла: 100%
Наблюдение: ежеквартально
Купоны: накапливаются

четверг, 17 апреля 2014 г.

Сила компаний с микрокапитализацией


Сила компаний с микрокапитализацией
Каждый из нас знает таких великих инвесторов, как Уоренн Баффетт или Джордж Сорос, но не все слышали о Ричарде Дрихаусе.

Я решила восполнить этот пробел и познакомить Вас с инвестиционными идеями Ричарда. При чем Вы можете не только ознакомиться с его идеями, но и выбрать Дрихауса в качестве управляющего Вашими средствами - у него есть фонды открытые для инвестиций.

Но давайте по порядку.

Акции компаний с микрокапитализацией предлагают инвесторам возможность вложений в некоторые самые инновационные и быстро растущие компании на рынке акций США. Мы считаем, что этот, зачастую недостаточно используемый, диапазон капитализации очень важен в распределении вложений, и инвесторы должны поддерживать здесь долю вложений. Многие инвесторы также обнаружили, что акции компаний с микрокапитализацией обеспечивают дополнительную диверсификацию и представляют собой превосходный инструмент для поддержания вложений в маленькие компании c посредством вложений в акции компаний с малой капитализацией.

Зачем инвестировать в компании с микрокапитализацией? 
Мы считаем, что акции компаний с микрокапитализацией имеют лучшие долгосрочные абсолютные и относительные возможности вложения капитала на рынке акций США. Многие из качеств, которые делают привлекательными акции компаний с малой капитализацией, - возможность вложений в некоторые из самых инновационных и быстрорастущих компаний в менее эффективном сегменте рынка - в акциях компаний с микрокапитализацией выражены еще более ярко. Кроме того, акции компаний с микрокапитализацией принадлежат самому слабо охваченному сегменту в сфере акций США, и зачастую компании с микрокапитализацией только начинают свое движение вверх по траектории роста.

В качестве примера демонстрации возможностей, «встроенных» в сегмент акций компаний с микрокапитализацией, выберем любой динамичный 10-летний период  за последние несколько десятилетий. В каждом из них почти все акции с лучшими показателями результативности начинали свое движение как акции относительно неизвестных компаний с микрокапитализацией. Например, из 25 лучших акций в 10-летнем периоде, заканчивающемся 31 декабря 2013 года, 23 начинали как бумаги компаний с микрокапитализацией. Эти 25 лучших акций выросли со значений медианной рыночной капитализации, составляющих около 334 млн. долл., до 4,9 млрд. долл. с медианной кумулятивной доходностью 4 897 %.

Преимущества вложений в компании с микрокапитализацией внутри сегмента компаний с малой капитализацией
В течение последних пяти лет рынок американских компаний с малой капитализацией вырос с минимума при закрытии в марте 2009 года, равного 343, до текущего, почти рекордного, значения  более 1150 (по данным Russell 2000 Index®). Такой стремительный рост, конечно, был обусловлен аналогичными резким ростом величины рыночной капитализации компаний. Для многих инвесторов это привело к тому, что их вложения в компании с малой капитализацией стали выглядеть более типичными для SMID портфеля, чем для традиционного портфеля акций компаний с малой капитализацией.

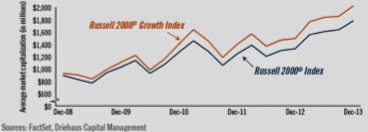
Пять лет назад средневзвешенная капитализация компаний с малой капитализацией, по данным Russell 2000 Index ®, была ниже $ 900 миллионов. Сегодня она почти в два раза больше,  практически превысила  $ 1,8 млрд. Увеличение рыночной капитализации еще более выражено в росте данной отрасли, которая выросла примерно на 120 % - с $ 925 миллионов до $ 2,0 млрд. Рост рыночной капитализации с момента спада рынка показан на рисунке:

Рисунок 1 – Стремительный рост средней капитализации компаний с малой капитализацией в течение последних пяти лет

Помогая поддерживать вложения в компании с малой капитализацией, включение в данную отрасль компаний с микрокапитализацией может снизить общую среднюю рыночную капитализацию до уровня, более соответствующего традиционному определению малой капитализации. Это также улучшает диверсификацию и добавляет возможность вложений в сегмент рынка капитала США с исторически высокой результативностью.

Например, вложения в компании с малой капитализацией за последний пятилетний период, закончившийся 31 декабря 2013 года, обеспечивали инвесторам годовую доходность 20,08 % со стандартным отклонением 20,93 %, коэффициент Шарпа при этом составлял 0.95 (данные Russell 2000 Index ®). Как уже было отмечено ранее, в  этот период значительно выросла среднерыночная капитализация, остановившись на отметке более чем $ 1,8 миллиардов.

Добавление небольших вложений в компании с микрокапитализацией улучшает абсолютную доходность и доходность с поправкой на риск акций компаний с малой капитализацией, при этом значительно снижая средневзвешенную рыночную капитализацию (Рисунок 2).

Для этого примера, мы предположили, что 25 % вложений в компании с малой капитализацией управлялись в составе портфеля роста компаний с микрокапитализацией, представленного Russell Microcap® Growth Index. Включение компаний с микрокапитализацией в пятилетнем периоде повысило годовую доходность до 21.01 %. Коэффициент Шарпа также увеличился до 0,99, несмотря на небольшое повышение волатильности до 21.17%. Необходимо отметить, что общее распределение сейчас более близко традиционному распределению вложений в компании с малой капитализацией со средневзвешенной рыночной капитализацией, сниженной до $ 1,5 миллиарда.

Рисунок 2 – Рост доходности при снижении средневзвешенной капитализации компаний с малой капитализацией при включении вложений в компании с микрокапитализацией

Философия инвестирования в акции Дрихауса
Инвестиционная философия Driehaus Capital Management основывается на убеждении, что рынки склонны неверно оценивать акции, претерпевающие позитивные изменения, и что эта их неэффективность может быть использована путем комбинации фундаментального, макро- и технического анализа. По нашему опыту, инвесторы часто недооценивают амплитуду, темп роста и продолжительность роста доходов компаний, подвергающихся стремительным изменениям, что ведет к частым пересмотрам оценок и многократному увеличению. Это создает возможности для инвестиций.

Наша инвестиционная команда постоянно находится в поиске компаний, претерпевающих положительные  фундаментальные изменения и имеющих особые характеристики, что дает им преимущество над компаниями того же уровня. В процесс поиска особый акцент делается на индивидуальном устойчивом темпе роста компаний и изменениях в рамках этого роста. Наша цель - найти компании, потенциал роста которых еще не отражен в цене их акций.

Этот инвестиционный подход был впервые предложен Ричардом Дрихаусом в 1970 и стал основой фирменной стратегии инвестиций в акции с момента создания компании. Ведущая стратегия роста компаний с малой капитализацией (Driehaus Small Cap Growth) была запущена в 1980 году, и все стратегии инвестиций в акции компании с тех пор осуществлялись в рамках этой испытанной временем философии.

Инвестиционные направления
Многие из держателей акций в рамках описанной стратегии принимают участие в одном из нескольких крупных инвестиционных направлений, которые мы выделили и описали. Мы полагаем, что эти направления могут помочь нам определить отрасли, на которых нужно сосредоточить наши исследовательские усилия, а также подтвердить нашу убежденность в их долгосрочных перспективах для наших клиентов. Направления, которые мы выделили, представлены ниже.

Энергетическая революция
Технологические инновации, такие как гидравлический разрыв пласта и горизонтальное бурение, привели к резкому росту добычи природного газа и нефти в сланцевых бассейнах. Энергетическая революция приносит прямые выгоды большому количеству промышленных отраслей, к примеру, сюда относятся нефтяное обслуживание и оборудование, разведка и добыча нефти, проектирование и строительство в этой сфере. Кроме того, сланцевый бум позволяет производить огромное количество безопасных и относительно дешевых энергетических ресурсов, что является одной из главных причин, по которым американские и транснациональные корпорации вернули свои производственные мощности обратно в США. Также мы видим множество возможностей для промышленных производителей, специализированных химических  и транспортных компаний.

Трехмерная печать
Рынок 3D-печати является быстро расширяющимся, с многообразным ростом на различных  конечных рынках, в различных применениях и географии распространения. Более дешевый 3D принтер с расширенным набором функций позволяет быстрее и качественнее реализовать цикл проектирования, прототипирования и этапа производства. Многочисленные мировые производители оригинального оборудования в аэрокосмической, авто- и смежных отраслях уже используют 3D печать как часть их производственных процессов. Есть целый ряд захватывающих перспектив для компаний в этом, еще находящемся в процессе становления, но уже быстро растущем, направлении.

Возобновление жилищного строительства
Шесть лет избыточного жилищного строительства и льготного кредитования привели к хорошо известному «пузырю» в этой сфере. За этим последовали шесть лет замороженных на этапе фундамента проектов. Как результат, рекордно низкое наличие готового жилья, его небывалая доступность, восстановление цен на жилую недвижимость и множество возможностей для связанных со строительством жилья компаний, таких как поставщики строительных материалов и работ, продавцы недвижимости на розничном рынке, финансовые институты и другие компании, прямо и косвенно являющиеся здесь бенефициарами. Кроме того, мы ожидаем восстановление инвестиций в жилую недвижимость, которое должно последовать за аналогичным восстановлением в сфере нежилой недвижимости, что будет выгодно для бесчисленных промышленных  компаний и компаний в сфере коммерческих услуг. 

Питание
Здоровая и натуральная еда сейчас находится в центре стремительно набирающей популярность светской тенденции. Сдвиги в потребительских предпочтениях и широкое информирование относительно качества продуктов питания являются движущей силой быстрого роста спроса на экологически чистые, натуральные, безглютеновые и генетически немодифицированные продукты. Мы считаем, что это хорошая возможность для долгого подъема для нескольких компаний, растущих в этой сфере.

Облачные вычисления, программное обеспечение как услуга (SaaS) и большие данные (Big data)
Мы переживаем захватывающий исторический момент, когда технологические изменения в области вычислительной техники за последние десять лет, например, удешевление памяти, создание более быстрых процессоров, значительное снижение вычислительных затрат и повсеместный доступ к широкополосной связи, имеют определенные внутренние тенденции, такие как «большие данные», SaaS и облачные технологии. Сбои в работе сети Интернет продолжаются, создавая захватывающие возможности для быстро растущего сегмента провайдеров, предлагающих программное обеспечение как услугу, а также других представителей интернет-инфраструктуры, интернет-безопасности и компаний, занимающихся веб-аналитикой.

Золотой век для биотехнологий
В течение десятилетия с момента составления карты генома человека мы увидели огромный объем инвестиций в биотехнологические исследования и разработки, что в настоящее время приносит свои плоды. Этот масштабный приток инвестиций создал значительные возможности для  многочисленных биотехнологических и фармацевтических компаний. Эти компании разработали  много новых методик лечения, являющихся точно направленными, эффективными, безопасными и ориентированными на серьезные потребности в лечении онкологических и уникальных заболеваний.

Выводы
Отрасль компаний с микрокапитализацией предлагает инвесторам убедительные инвестиционные  возможности. Исторически так сложилось, что добавление доли акций компаний с микрокапитализацией во вложения в компании с малой капитализацией позволяет снизить совокупную среднерыночную капитализацию и улучшить доходность как в абсолютном выражении, так и с поправкой на риск. Поэтому неудивительно,  что компании с микрокапитализацией представляют в меньшей степени охваченный и менее эффективный сегмент отрасли акций США, который предлагает инвесторам вложения в инновационные, быстрорастущие компании.

Мы полагаем, что доказанное нами сочетание фундаментального, макро- и технического анализа будет продолжать предоставлять нам инвестиционные возможности в одном из наиболее инновационных и высокодоходных сегментов американского рынка акций.

четверг, 10 апреля 2014 г.

Куда рекомендует инвестировать Уоррен Баффет?


Какие самые «горячие» мировые инвестиционные направления рекомендует сейчас один из величайших инвесторов современности, Уоррен Баффет? Bitcoin? Высокотехнологичный венчурный капитал? Винтажные Феррари? Запасы марихуаны?

В своем недавнем письме к акционерам Berkshire Hathaway Баффет дает нам ответ на этот вопрос: «То, что я советую здесь, по сути, соответствует определенным инструкциям, которые я изложил в своем завещании. Одна из инструкций предусматривает, что денежные средства будут переданы в распоряжение доверительного собственника в пользу моей жены. Мой совет доверительному собственнику не мог бы быть более простым».

«Вложите 10 % денежных средств в краткосрочные государственные облигации и остальные 90 % в самый низкозатратный индексный фонд S&P 500. Я считаю, что долгосрочные результаты реализации этой инвестиционной политики будут превосходить результаты, достигаемые большинством инвесторов, будь то пенсионные фонды, институциональные или индивидуальные инвесторы, использующие высокооплачиваемых менеджеров», - добавляет он.

Поскольку подавляющее большинство ETFs связано с биржевыми индексами, совет Баффета покупать простейшие индексные фонды является хорошим способом их сортировки.
Три ETFs, отслеживающих S&P 500, которые несут ежегодные расходы около 0,1 % и соответствуют описанию Баффета в отношении низких затрат, - это iShares Core S&P 500 (IVV, 0.07 %), SPDR S&P 500 ETF (SPY, 0,09 %) и Vanguard S&P 500 ETF(VOO, 0,05 %).
Для вложений в краткосрочные государственные облигации есть два хороших варианта: iShares 1-3 Yr Treasury Bond ETF(SHY, 0.15 %) или Schwab Short-Term U.S. Treasury ETF (SCHO, 0.08 %).

Хотя совет Баффета относительно соотношения портфеля 90/10 - акции/облигации не будет подходить для большинства клиентов, совет инвестировать просто и эффективно вполне применим.

Добавление вложений в другие крупные классы активов через недорогие индексные ETFs, например, в мировой рынок недвижимости (RWO) или сырьевые товары (GCC), может помочь в большей диверсификации риска. Через призму многих десятилетий опыта инвестиций Уоррен Баффет понимает, что индивидуальный подбор непосредственно акций, которые бы постоянно обыгрывали рынок, в равной степени труден как для индивидуальных, так и для профессиональных инвесторов, и именно поэтому он не рекомендует этот путь.

По словам Баффета, цель непрофессионального инвестора должна заключаться не в том, чтобы подобрать «победителей» на рынке (ни он сам, ни его возможные «помощники» не смогут это сделать), а, скорее, в том, чтобы владеть теми сегментами бизнеса, которые в совокупности смогут значительно вырасти.

вторник, 28 января 2014 г.

Зачем нужен кэш в инвестиционном портфеле

Зачем нужен кэш в инвестиционном портфеле
Подбирая оптимальную структуру инвестиционного портфеля для наших клиентов, мы всегда, независимо от склонности клиентов к риску и выбранной структуры портфеля, рекомендуем оставлять в портфеле кэш в размере 10-20 % от суммы портфеля. Кэш - это средства, которые есть на счете, но не размещаются в активах, то есть, по-простому говоря, наличные деньги на счете.

Такая рекомендация, как правило, вызывает много вопросов и даже определенное недовольство относительно того, «почему мои деньги не работают?». Постараемся наглядно объяснить необходимость наличия кэша в составе вашего портфеля.

Денежные средства, которые есть на вашем счете, но не размещены в активах, рассчитаны на краткосрочные операции (от одного дня до нескольких недель). На рынке иногда появляются очень интересные возможности для краткосрочной торговли, доходность от которых может составить 10-30 % всего за несколько дней. Но так как это достаточно редкое событие, и не всегда положение рынка позволяет вывести средства из активов портфеля, то для проведения подобных операций как раз и необходим кэш.

Так, например, в феврале 2013 года, используя стратегию отслеживания индикатора SKEW и покупки фьючерсного контракта на VIX в нужный момент, мы заработали для наших клиентов 25 % в течение 3-х дней. Мы используем эту стратегию, только когда появляется соответствующий сигнал. И на тот момент это был второй сигнал в 2013 году и 6-й - за последние 2 года.

VIX - индекс волатильности, отражающий страх инвесторов по поводу динамики рыночных цен и помогающий оценить панику или излишний оптимизм фондового рынка.  На случай падения рынков разумный потенциал индекса VIX выше 45, причем в короткие сроки. За всю историю индекса его среднее значение было примерно 25, а минимальное - 9-10.

Этот инвестиционный инструмент доступен нашим клиентам всего за 20 000 долларов США, с ежедневной ликвидностью, прозрачным ценообразованием и возможностью поэтапного входа и выхода из этого продукта. Однако его своевременное использование возможно лишь при наличии кэша в вашем портфеле, так как скорость принятия решения о покупке фьючерсных контрактов на VIX играет здесь ключевую роль.

Author: linkedin small

понедельник, 8 июля 2013 г.

Основные тенденции и условия мирового финансового рынка в июне 2013

Основные тенденции и условия мирового финансового рынка в июне 2013

Поведение рынка в июне было, возможно, самым экстремальным за весь прошедший период 2013 года. Две доминирующие в текущем моменте движущие силы всей мировой финансовой системы - политика ФРС и состояние китайской экономики - чрезвычайно взволновали рынки в течение прошедшего месяца.


Выступление Бена Бернанке 22 мая, поднявшее вопрос о возможности сворачивания стимулирующей политики в ближайшем будущем, несмотря на очевидную предсказуемость, послужило катализатором для основной части рыночной активности в течение месяца. Ситуация усугублялась также серией поступающих из Китая сообщений о том, что были снижены ожидания в отношении перспектив роста, инфляции и промышленного производства, правящей партией чаще стали выделяться другие социальные факторы в качестве не менее важных по сравнению с экономическим ростом.

Реакция рынка была более чем ощутимой. Ставки по 10-летним государственным облигациям США выросли с 2,13% до 2,49%, достигнув максимума в 2,61% в середине месяца (и это уже после повышения уровня процентных ставок почти на 50 б.п. в мае). Фондовые индексы упали, в Европе в большей степени, чем в США, – так, индекс S&P 500 потерял 1,5%, DAX - 4,7%, а FTSE 100 - 5,6%. Драгоценные металлы продолжили свое снижение, цены на золото сместились вниз на 12,3% в течение месяца, а цена серебра ушла вниз на 11,7%.

Местные развивающиеся рынки акций вели себя крайне тревожно -  Shanghai Composite потерял 14,0%, Brazilian Bovespa - 11,3%. Изменение доходности государственных облигаций США, заставившее инвесторов переоценить активы развивающихся рынков (ЕМ), в сочетании с фундаментальными рыночными волнениями и оттоками вложений привело к огромным колебаниям в сегменте как облигаций, так и акций на EM. Кроме того, Шанхайская межбанковская ставка предложения (SHIBOR) в июне стремительно выросла, в то время как Народный банк Китая отказался предоставлять ликвидность на напряженном рынке межбанковского кредитования. Ставка  достигла максимума в 13,4% для суточной ссуды 20 июня, что соответствовало изменению -2,77% в день индекса Shanghai Composite. В качестве примечания интересно отметить, что Nikkei в течение месяца оставался практически без движения – возможно, все основные продавцы были вытеснены с этого рынка в апреле и мае, поэтому данный индекс оказался более устойчивым, чем это было в начале года.

В большей степени, чем в любом другом месяце этого года, в июне ощущался переломный момент в поведении инвесторов, в частности, в секторе государственных облигаций. Перекупленные сферы рынка продали больше всего, поскольку потоки вложений оказались резко отрицательными после пяти лет достаточно стабильных притоков средств во взаимные фонды облигаций.

Основные тенденции и условия мирового финансового рынка в июне 2013

Падение государственных облигаций также было обусловлено техническим давлением. В то время как рост, по ожиданиям, будет обусловлен инвестиционными потоками, снижение находится в абсолютной зависимости от решений по процентным ставкам. В связи с этим совершенно неожиданно и нелогично видеть фьючерсные контракты на евродоллары на сентябрь 2014 на отметке 99,25 по состоянию на 24 июня. При рассмотрении кривой доходности как показателя ожидаемых будущих процентных ставок эффективным является рыночное ценообразование на основе двойного повышения базовой ставки в течение следующих 15 месяцев.

Заглядывая вперед, можно предположить, что июнь может быть предвестником неустойчивого лета для рынков. ФРС должна выступать в качестве сдерживающего механизма нарушения тенденции, так как она запустила этот процесс – хорошая статистика может привести к усилению предложений по сворачиванию политики стимулирования, тогда как неудовлетворительная статистика может стать основой более благоприятной позиции ФРС. Такая ситуация наблюдалась в конце июня, тогда на фоне неудовлетворительных показателей экономического роста (в годовом выражении номинальный ВВП США незначительно уменьшился) мировые фондовые индексы выросли после слабого начала месяца. Поэтому не следует удивляться рынкам с ограниченными пределами в ближайшей перспективе - действительно, многие аналитики отмечают, что десятилетние ставки имеют фундаментальный потолок в 3%, а процентные ставки будут оставаться близкими к нулю. Другими словами, маловероятно, что кривая доходности может быть существенно круче, если только не сработает распродажа по техническим сигналам.

Европа по-прежнему вызывает обеспокоенность. Только статистика США, вероятно, повлияет на меры, принятые ФРС, поэтому легко представить себе сценарий, в котором показатели США остаются на уровне, и разговоры ФРС о политике сужения не прекращаются, но это приведет к слабости рынка в Европе (предопределенность отстающей динамики европейских индексов в июне). Текущая очевидная неспособность найти консенсус в банковском союзе в сочетании с чрезмерным регулированием и программой жесткой экономии означают, что Европа останется в трудном положении в обозримом будущем.

Также есть основания полагать, что существует значительный риск дезорганизации на долговых рынках, которые были довольно устойчивы по отношению к недавним рыночным встряскам. Здесь сохраняется несоответствие ликвидности большей части розничных продуктов, проданных в сегментах высокодоходных облигаций, займов, ипотечных ценных бумаг, долговых инструментов EM и т.д. Повышение доходности по государственным облигациям в сочетании с расширением спреда может привести к ощутимым потерям в комплексе долговых инструментов, который может оказаться под усиленным давлением, если инвестиционные потоки здесь также станут отрицательными.


Author: linkedin small

среда, 22 мая 2013 г.

Индексы развитых стран растут, а индексы развивающихся стран снижаются


На фондовых рынках сохраняется следующая тенденция – индексы развитых стран растут (например, с начала года США (SPY +18%) и Япония (DXJ +44%)  и индексы развивающихся стран снижаются (в том числе,  Россия (RSX -8.5%) и Китай (FXI -3.3%)).
Статистика показывает, что экономическая ситуация в еврозоне и США ухудшается и у участников торгов должно быть все меньше поводов для игры на повышение. Тем более что многие зарубежные рынки перегреты и находятся на исторических максимумах. Инвесторы же рассматривают слабые статистические данные сквозь призму политики экономического стимулирования, и тогда даже плохая новость становится хорошей новостью для рынков. Американский рынок уже несколько раз обновил абсолютный максимум, и уже казалось бы давно назрела коррекция хотя бы в 5%.

воскресенье, 31 марта 2013 г.

Итоги и инвестиционные идеи недели (25-30 марта)

На фоне последних решений по Кипру и скатившейся в рецессию экономики еврозоны, экономическая ситуация в штатах выглядит довольно неплохо. Это отражается и на динамике фондовых индикаторов. Американские биржи завершили короткую неделю на своих исторических максимумах даже вопреки публикации не дотянувшей до прогнозов макростатистики.

С точки зрения технического анализа на лицо несколько сигналов того, что американский фондовый рынок выдыхается...


Автор:     linkedin small